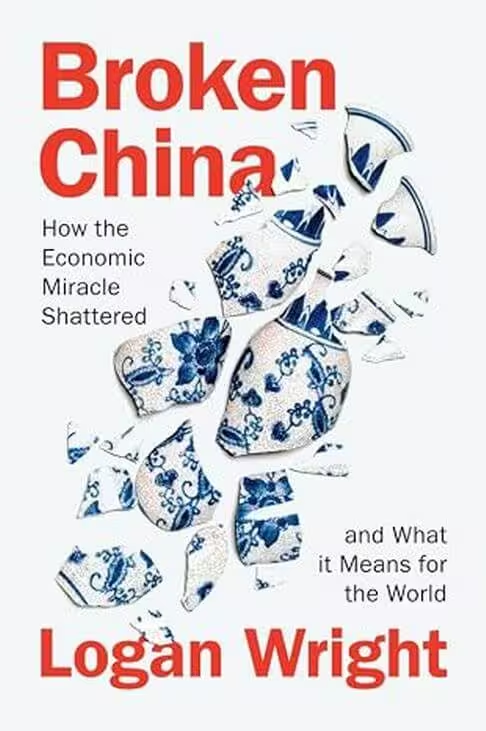
Este talvez seja um dos mais interessantes livros a serem lidos em 2026. Seu título: “Broken China: How the Economic Miracle Shattered and What It Means for the World”. Escrito por Logan Wright, e publicado pela Polity em 2026. Tem 272 páginas e é, fundamentalmente, uma análise da desaceleração econômica da China através da lente de seu sistema financeiro e ciclo de crédito — e não principalmente através de demografia, geopolítica ou ideologia de Xi Jinping.
Dada sua extensão, bem como sua profundidade, examinaremos o livro comentando dezesseis tópicos.
1. A tese central do livro
O argumento de Wright pode ser reduzido a uma proposição:
“O modelo de crescimento da China se tornou limitado pelo próprio sistema financeiro que antes impulsionava sua expansão extraordinária.”
A China não passou por uma desaceleração cíclica convencional. Segundo Wright, o país viveu uma enorme expansão de crédito que sustentou investimento, infraestrutura, setor imobiliário e atividade estatal. Mas, quando a economia acumulou dívida demais em relação às oportunidades produtivas, o crédito deixou de gerar o mesmo crescimento.
O problema não é simplesmente “dívida demais”. É que “o sistema financeiro chinês se tornou incapaz de realocar capital para novos usos produtivos”. Essa distinção é crucial.
2. Como a China chegou aqui
Wright começa com o notável sucesso do desenvolvimento pós-1978. O mecanismo básico foi o seguinte:
repressão financeira (*) → alta poupança → bancos estatais → investimento → exportações/infraestrutura → rápido crescimento da produtividade
Os bancos mobilizavam a enorme poupança das famílias e a direcionavam para setores favorecidos.
Isso funcionou extremamente bem enquanto a China tinha: enorme potencial de urbanização; grande reserva de mão de obra subempregada; produtividade em rápida ascensão; forte demanda externa; grandes necessidades de infraestrutura; e demanda imobiliária em expansão.
Nesse ambiente, o investimento gerava altos retornos. O problema surgiu quando o retorno marginal do investimento começou a cair.
( *) A repressão financeira se refere à implementação de políticas por parte do governo para canalizar fundos domésticos para o setor público que, num ambiente de mercado desregulado, iriam para outros setores.
3. O sistema financeiro se tornou o problema
Este é provavelmente o capítulo mais importante.
Wright argumenta que o sistema financeiro chinês se tornou cada vez mais dependente da criação de crédito para sustentar o crescimento. A sequência foi aproximadamente:
crescimento liderado por investimento ↓ expansão do crédito ↓ queda dos retornos ↓ mais crédito para manter o crescimento ↓ tomadores de crédito cada vez menos produtivos ↓ rolagem de dívidas em vez de resolução ↓ sistema financeiro preso às estruturas existentes
O resultado é uma forma de “esclerose financeira”.
Ao invés de reconhecer perdas e mover capital para novos setores produtivos, o sistema frequentemente rola empréstimos antigos. Isso mantém os tomadores vivos — mas também aprisiona o capital.
4. Por que o setor imobiliário importa tanto
O setor imobiliário se tornou uma das principais manifestações desse processo. Ele conectava:
famílias → imóveis → incorporadoras → governos locais → bancos → infraestrutura
Governos locais dependiam de receitas relacionadas à terra. Incorporadoras dependiam de crédito. Bancos dependiam de garantias imobiliárias. Famílias tratavam imóveis como reserva de valor. Logo, corrigir a bolha imobiliária se tornou extremamente difícil. O dilema:
permitir perdas → instabilidade financeira vs. Evitar perdas → preservar má alocação de capital
Wright argumenta que Pequim tem escolhido cada vez mais a segunda opção.
5. A ideia importante: a China não necessariamente enfrenta um “colapso”
Wright não prevê principalmente uma crise financeira súbita. Seu argumento é mais sutil:
“A China pode permanecer estável enquanto experimenta uma deterioração prolongada de dinamismo econômico”.
Ou seja: estagnação, não colapso.
O Estado chinês tem enorme capacidade de evitar uma crise bancária clássica. Ele controla: grandes bancos; fluxos de capital; política monetária; grande parte do setor corporativo; governos locais; regulação financeira.
Assim, pode continuar rolando dívidas problemáticas e suprimindo instabilidade. Mas o custo é produtividade mais baixa.
6. Por que as ferramentas de política estão se tornando menos eficazes
Este é talvez o ponto conceitual mais forte de Wright. A China ainda possui muitos instrumentos de política — mas sua eficácia marginal está caindo. São eles:
Afrouxamento monetário: Se famílias e empresas não querem mais dívida, reduzir juros não gera investimento.
Estímulo fiscal: Mais infraestrutura gera retornos decrescentes quando já há excesso de capacidade.
Expansão de crédito: Se novos empréstimos apenas refinanciam dívidas antigas, a produtividade não aumenta.
Política industrial: Pode gerar sobrecapacidade quando a demanda doméstica é insuficiente.
Isso cria um círculo vicioso:
mais estímulo → retornos menores → mais dívida → produtividade fraca → necessidade de mais estímulo
7. O problema do consumo
Wright enfatiza a fraqueza do consumo das famílias chinesas. A recomendação convencional é:
“A China deve reequilibrar de investimento para consumo.”
Mas isso é muito difícil. As famílias poupam por causa de: redes de proteção social fracas; preocupações com riqueza imobiliária; incerteza demográfica; insegurança no emprego; poucas alternativas de poupança; e características do sistema financeiro.
Portanto, simplesmente pedir que consumam mais não resolve o problema institucional. E a China não consegue substituir facilmente investimento por consumo.
8. Xi Jinping e a centralização
Wright não ignora a política. Ele argumenta que a centralização crescente sob Xi Jinping cria novos limites. O problema não é “autoritarismo” em abstrato.
É que a centralização reduz a capacidade de: reconhecer erros de política; permitir falências; realocar recursos de setores politicamente favorecidos; e experimentar arranjos institucionais alternativos.
Isso gera o seguinte paradoxo:
“A capacidade estatal é enorme, mas a intervenção pode impedir a reestruturação necessária.”Na newsletter passada iniciamos uma resenha do livro “Broken China: How the Economic Miracle Shattered and What It Means for the World” (cuja tradução é o título desta newsletter), escrito por Logan Wright, e publicado em 2026. O livro é, fundamentalmente, uma análise da desaceleração econômica da China através da lente de seu sistema financeiro e ciclo de crédito — e não principalmente através de demografia, geopolítica ou ideologia de Xi Jinping.
9. Por que as exportações se tornam cada vez mais importantes
Se a demanda doméstica é fraca e o investimento permanece alto, a China tem incentivo para empurrar produção para mercados externos. A lógica é:
demanda doméstica fraca + alta capacidade produtiva = pressão exportadora
Isso conecta os problemas financeiros domésticos ao conflito comercial global. Os setores afetados:
- veículos elétricos;
- baterias;
- painéis solares;
- máquinas;
- equipamentos industriais;
- manufatura avançada.
A questão não é apenas competitividade. É que a China precisa externalizar sua capacidade excedente.
10. Por que tarifas não resolvem o problema
Se o problema é excesso de capacidade, restringir importações em um mercado apenas redireciona exportações para outro.
Possível dinâmica:
tarifas dos EUA → exportações chinesas para Europa/emergentes → tensões comerciais → fragmentação global
11. O livro desafia a narrativa de “plano mestre” da China
Wright argumenta que a situação atual não é fruto de um plano de longo prazo impecável. Em vez disso:
“A China tomou decisões racionais no curto prazo que produziram consequências cumulativas problemáticas.”
O sistema se tornou dependente de:
investimento → crédito → imóveis → finanças locais → infraestrutura → crescimento
E agora é difícil escapar.
12. O que Wright quer dizer com “China quebrada”
O termo “quebrada” não significa colapso. Significa:
“O mecanismo anterior de transformar recursos financeiros em crescimento rápido deixou de funcionar”
A economia chinesa ainda tem enormes forças:
- capacidade industrial;
- infraestrutura;
- capital humano;
- capacidades tecnológicas;
- grande mercado doméstico;
- capacidade estatal;
- redes globais de manufatura.
Mas o motor de crescimento mudou — e não pode ser simplesmente reiniciado.
13. A arquitetura analítica do livro
Representação simplificada:
poupança alta → bancos estatais → expansão de crédito → imóveis/infraestrutura/indústria → crescimento → retornos menores → excesso de capacidade → dívida → rolagem → má alocação → produtividade menor → crescimento fraco → demanda fraca + pressão exportadora → tensões globais
14. Relação com Michael Pettis (*)
Há grande sobreposição entre Wright e Pettis.
Pettis: A China suprime consumo e direciona recursos para investimento, gerando excesso de poupança e desequilíbrios externos.
Wright: O sistema financeiro é o mecanismo que transforma essa poupança em crédito — e agora é o principal obstáculo ao ajuste.
São análises complementares.
15. Conexão nossa discussão sobre o “China squeeze” (**)
Se Wright está certo, o surto exportador da China pode ser:
a manifestação externa de um desequilíbrio doméstico não resolvido.
desequilíbrio financeiro → excesso de investimento → capacidade excedente → absorção doméstica insuficiente → dependência de exportações → tensões externas
16. Importância do livro
A contribuição de Wright é financeira, não geopolítica. O insight mais útil:
“O sistema financeiro chinês evoluiu de motor de acumulação para mecanismo de preservação da alocação existente.”
Isso levanta a questão:
“A China pode reestruturar sua economia sem reconhecer perdas enormes?”
Wright é cético. Ele conecta:
modelo de crédito → retornos decrescentes → capacidade excedente → superávits externos → resistência global → ajuste forçado → implicações para poupança global e financiamento do Tesouro dos EUA
Assim, o livro Broken China não é apenas sobre a China — é sobre como sua desaceleração pode ter consequências globais muito diferentes das de uma recessão convencional.